
Prefactoring: cómo financiar una orden de compra sin descapitalizar su empresa
Por Oscar Ramos Ejecutivo Jr. · Actualizado el 4 de noviembre del 2026.
El prefactoring es un financiamiento que se otorga sobre una orden de compra o un contrato confirmado, antes de que exista la factura. Permite a la empresa cubrir materiales, inventario o planilla para cumplir el pedido. Cuando entrega y factura, esa factura suele cederse en factoring y con ella se cancela el adelanto.
Para una pyme, ganar un pedido grande es una buena noticia que trae un reto: hay que comprar, producir y pagar mucho antes de cobrar. El prefactoring, también llamado financiamiento de órdenes de compra, existe para que ese pedido no consuma todo el capital de trabajo de la empresa.
¿Qué es el prefactoring?
El prefactoring es la etapa previa al factoring. Mientras el factoring adelanta el cobro de una factura ya emitida, el prefactoring adelanta recursos sobre una venta que todavía está por ejecutarse, respaldada por una orden de compra o un contrato firmado por un cliente solvente.
El análisis se centra en tres elementos: la solidez del cliente que emitió la orden, la capacidad de la empresa para cumplir el pedido y el plazo previsto para la entrega. Por eso, una empresa con poco historial bancario puede acceder a este anticipo sobre órdenes de compra si tiene un buen cliente y experiencia demostrada en lo que vende.
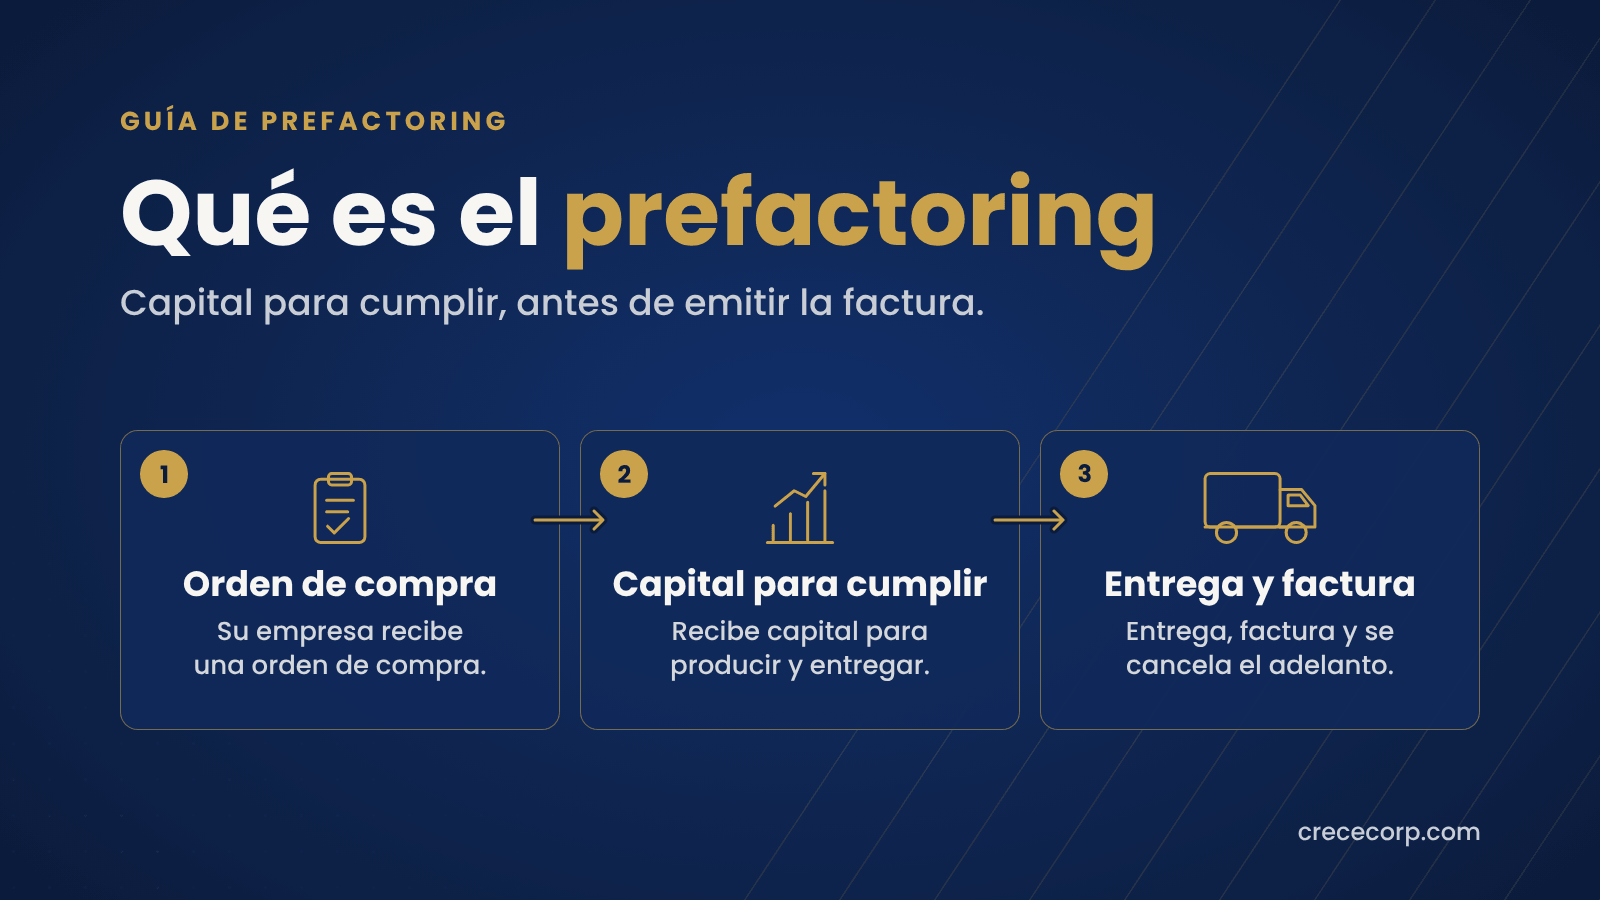
¿Cómo funciona el prefactoring paso a paso?
- Su empresa recibe la orden de compra o el contrato. El cliente confirma el pedido, el monto y la fecha de entrega.
- Solicita el financiamiento. Presenta la orden de compra, las cotizaciones de insumos y la información de la empresa.
- La entidad evalúa y adelanta. Confirma las condiciones y desembolsa un porcentaje del valor de la orden [confirmar porcentaje habitual de CRECE].
- Su empresa ejecuta el pedido. Compra materiales, produce o importa y entrega al cliente.
- Factura y cierra el ciclo. La factura se cede en factoring; con ese adelanto se cancela el prefactoring y la empresa recibe la diferencia.
Veamos un ejemplo con numeros
Una empresa recibe una orden de compra de ₡10 000 000 con entrega a 60 días. Necesita recursos para comprar los insumos para poder completar el pedido y solicita un prefactoring del 50% de la orden, con una tasa ilustrativa de 1,5% mensual.
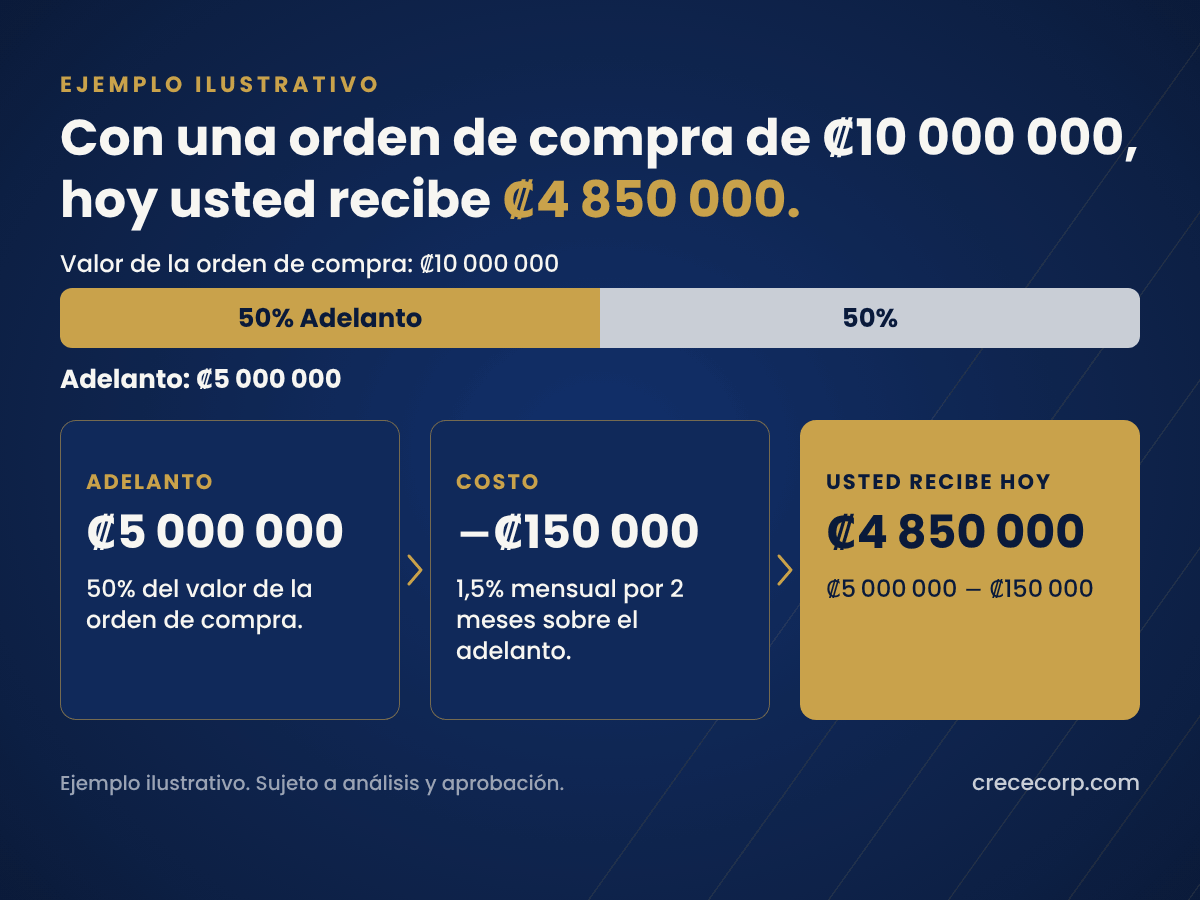
Al entregar el pedido, la empresa emite la factura de ₡10 000 000. Esa factura se cede en factoring, y con el adelanto se cancela el prefactoring. Las cifras son un ejemplo y no una oferta; la operación de factoring posterior tiene su propio costo.
¿Qué gana su empresa con esta operación?
- Un pedido que de otro modo no podría aceptar. Si la venta deja un margen del 25%, la utilidad es de ₡2 500 000, frente a un costo de ₡150 000 por el financiamiento.
- Mejores precios de compra. Con efectivo disponible, la empresa puede negociar descuentos por pago de contado con sus proveedores.
- Capital de trabajo intacto. La planilla, las cargas sociales y los impuestos siguen pagándose a tiempo mientras se ejecuta el pedido.
- Capacidad para crecer. La empresa puede comprometerse con clientes más grandes sin esperar a acumular recursos propios.
El financiamiento de órdenes de compra conviene cuando la utilidad del pedido, o el costo que evita, supera el costo de la operación.
¿Qué tipos de prefactoring existen?
Sobre órdenes de compra privadas. Pedidos confirmados por empresas establecidas.
Sobre contratos con el Estado. Adjudicaciones de licitaciones a instituciones públicas.
Para importación de insumos. Recursos para pagar mercadería o materia prima del exterior.
Vinculado a factoring. El adelanto se cancela con la cesión de la factura al entregar.
Prefactoring y factoring: ¿en qué se diferencian?
La diferencia está en el momento del ciclo comercial. El prefactoring financia la ejecución del pedido, antes de facturar. El factoring adelanta el cobro después de facturar. Usados juntos, acompañan a la empresa desde que recibe la orden hasta que el cliente paga.
Las diferencias principales pueden resumirse así:
- Momento. El prefactoring interviene al recibir la orden; el factoring, al emitir la factura.
- Respaldo. El primero se apoya en el compromiso de compra del cliente; el segundo, en una venta ya entregada.
- Destino de los recursos. El prefactoring financia insumos, producción o importación; el factoring libera efectivo para la operación general.
- Forma de cancelación. El prefactoring se cancela con la factura del pedido; el factoring, con el pago del cliente al vencimiento.
¿Cuándo no es la mejor opción?
El prefactoring es una herramienta valiosa, pero no se ajusta a todas las situaciones:
El margen del pedido es estrecho. Si la utilidad es menor que el costo del financiamiento, conviene renegociar.
La empresa no tiene experiencia en lo que se le pide. El riesgo de no cumplir en tiempo o calidad es alto y puede afectar la relación con el cliente.
El plazo de entrega es incierto. Si depende de factores fuera del control de la empresa, el costo puede extenderse.
Requisitos habituales
- Orden de compra o contrato firmado por el cliente
- Cotizaciones o facturas proforma de los insumos
- Documentos legales y financieros de la empresa
Preguntas Frecuentes
¿Qué diferencia hay entre prefactoring y un adelanto del cliente? El adelanto lo paga el cliente; el prefactoring lo otorga una entidad financiera sobre la orden de compra, sin pedirle dinero al cliente.
¿Sirve para licitaciones públicas? Sí. Los contratos adjudicados por instituciones públicas son de los más utilizados, porque el cliente es solvente aunque pague a plazos largos.
¿Qué pasa si el cliente cancela la orden? Depende de lo pactado en el contrato de financiamiento. Conviene revisar esa cláusula antes de firmar.
¿Debo hacer factoring después? Es lo más habitual, porque la factura del pedido sirve para cancelar el adelanto. Las condiciones se definen al inicio de la operación.
¿Cuánto tarda la aprobación? Depende de la complejidad del pedido y de que la documentación esté completa. En operaciones con clientes conocidos, el proceso suele ser más ágil.
¿Puedo financiar varios pedidos a la vez? Sí, siempre que la empresa tenga capacidad para cumplirlos. Cada orden se evalúa por separado, de acuerdo con el cliente, el monto y el plazo de entrega.
Evalúe su orden de compra con CRECE
Si su empresa recibió un pedido o un contrato y necesita recursos para cumplirlo, en CRECE podemos evaluar la orden y explicarle las condiciones del financiamiento. Escribanos a nuestro Whatsapp: 8587-5000
Lecturas relacionadas: ¿Qué es el factoring? Como convertir sus ventas a credito en liquidez · Capital de trabajo: cinco señales de que su empresa necesita fortalecerlo