
¿Qué es el factoring? Cómo convertir sus ventas a crédito en liquidez
Por Oscar Ramos Ejecutivo Jr. · Actualizado el 4 de noviembre del 2026.
Una empresa entrega su pedido, emite la factura y acuerda cobrarla en 90 días. La venta está hecha, pero el dinero todavía no está en la cuenta. Mientras tanto, la planilla, los proveedores y los impuestos siguen su propio calendario. El factoring, conocido también como factoreo o descuento de facturas, existe para cerrar esa distancia entre vender y cobrar.
¿Qué es el factoring?
El factoring, o factoreo, es un servicio financiero mediante el cual una empresa cede sus facturas a crédito a una entidad especializada, que le adelanta la mayor parte de su valor en pocos días y se encarga de cobrarlas al cliente en la fecha de vencimiento. La empresa recibe hoy el dinero de una venta que, cobraría en uno, dos o tres meses. Por eso se le conoce también como descuento de facturas, anticipo de facturas o financiamiento de cuentas por cobrar: son distintos nombres para la misma operación.
Cuando una empresa vende a crédito, adquiere un derecho de cobro sobre su cliente. En el factoreo, cede ese derecho a la entidad especializada, que adelanta el dinero y cobra la factura al vencimiento. A diferencia de un préstamo, la empresa no recibe dinero nuevo: anticipa el que ya ganó con su trabajo. Lo que permite no elevar el endeudamiento de la empresa y aun asi mejorar la liquidez.
¿Por qué las pymes recurren al factoring?
Las pequeñas y medianas empresas suelen vender a clientes más grandes que ellas, que imponen plazos de pago largos. Esa diferencia de tamaño tiene un efecto directo: la pyme termina financiando a su cliente con su propio capital de trabajo.
El descuento de facturas resuelve esa situación sin necesidad de garantías hipotecarias, porque el respaldo principal es la factura y la solvencia del cliente que debe pagarla. Por eso resulta accesible para empresas con buenos clientes y poco historial bancario.
¿Cómo se convierte una factura en efectivo?
El proceso se resume en cuatro momentos:
- Usted vende y factura. Emite la factura electrónica con el plazo acordado con su cliente.
- La empresa de factoreo evalúa. Revisa al cliente que pagará, el monto y el plazo, y le comunica las condiciones.
- Usted recibe el adelanto. Una vez formalizada la cesión y notificado el cliente, recibe el porcentaje acordado de la factura.
- El cliente paga y se liquida la operación. Al vencimiento, el cliente paga a la entidad de factoring, que le devuelve a usted el saldo retenido menos el costo del servicio.
Veamos un ejemplo con numeros
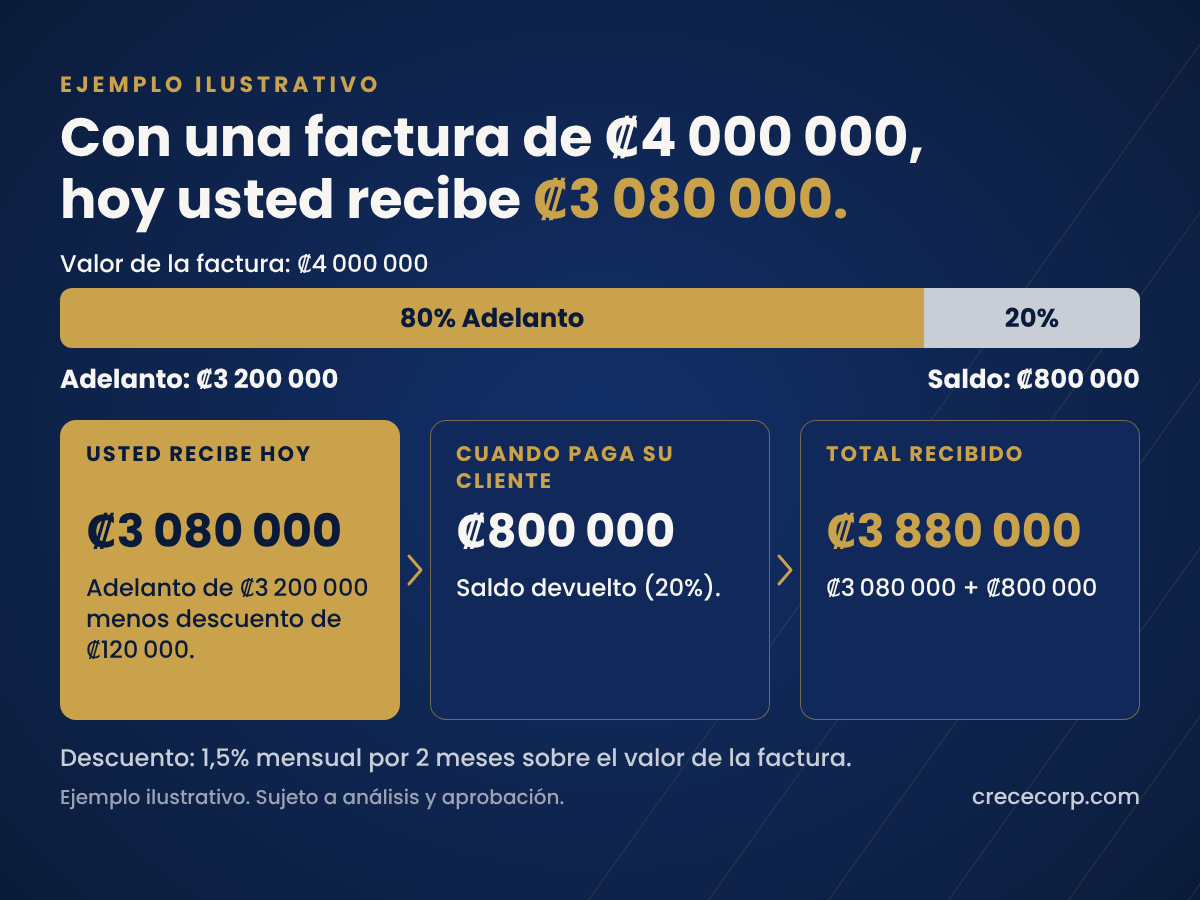
Supongamos usted tenga una factura de venta a crédito por ₡4 000 000 con vencimiento a 60 días. Con un adelanto del 80% del total de su factura y una tasa de descuento ilustrativa de 1,5% mensual, la operación en este ejemplo quedaria de esta forma:
El costo de disponer de la liquidez de su dinero antes de los 60 dias es de ₡120 000, lo que equivale al 3% del valor del total la factura.
*Las cifras son un ejemplo y no una oferta: cada operación se cotiza según el cliente, el plazo y el monto. La tasa es ilustrativa y no representa tasas reales de Crece Trade Services CTS S.A.
¿Qué gana su empresa con esta operación?
El costo de ₡120 000 cobra sentido cuando se compara con lo que la empresa puede hacer con ₡3 080 000 disponibles hoy, en lugar de dentro de dos meses.
- Aceptar un nuevo pedido. Si destina ese dinero a comprar mercadería para otro cliente y vende con un margen bruto del 20%, esa venta sería de ₡3 850 000 y dejaría una utilidad bruta de ₡770 000. Es más de seis veces el costo del factoreo.
- Aprovechar descuentos de proveedores. Si un proveedor ofrece 2% de descuento por pagar de contado una compra de ₡3 000 000, la empresa ahorra ₡60 000. Ese ahorro cubre por sí solo la mitad del costo de la operación.
- Evitar financiamiento más caro. Con efectivo disponible, la planilla, las cargas sociales y los impuestos se pagan a tiempo, sin recurrir a sobregiros, tarjetas de crédito ni recargos por atraso.
- Ganar tiempo y previsibilidad. La empresa sabe cuánto recibe y cuándo, y puede dedicar a vender el tiempo que antes destinaba a dar seguimiento al cobro.
En resumen, el descuento de facturas convierte una venta ya realizada en capital de trabajo inmediato. Conviene cuando el rendimiento que la empresa obtiene con ese dinero, o el costo que evita, supera el costo de la operación. Las cifras de este ejemplo son ilustrativas; cada empresa debe hacer el cálculo con sus propios márgenes.
¿Para qué empresas es adecuado el factoring?
El descuento de facturas suele encajar bien cuando una empresa:
- Vende a crédito a otras empresas o a instituciones públicas
- Otorga plazos de pago de 30 días o más
- Tiene clientes solventes, aunque paguen tarde
- Está creciendo y necesita comprar más inventario o contratar personal antes de cobrar
- Quiere evitar sobregiros o créditos de corto plazo con garantías
¿Cuándo no es la mejor opción?
El factoraje tiene límites que conviene conocer antes de usarlo:
- Ventas de contado o a consumidores finales. Sin una factura a crédito a una empresa, no hay facturas que ceder.
- Clientes con mal historial de pago. La operación depende de la solvencia del deudor y su historial de credito.
- Márgenes muy estrechos. Si la utilidad de la venta es menor que el costo del descuento, conviene revisar precios o plazos antes de recurrir al anticipo de facturas, ya que puede diluir su margen.
- Inversiones de largo plazo. Para comprar maquinaria o un local, suele ser más adecuado un crédito o un arrendamiento.
¿Qué tipos de factoring existen?
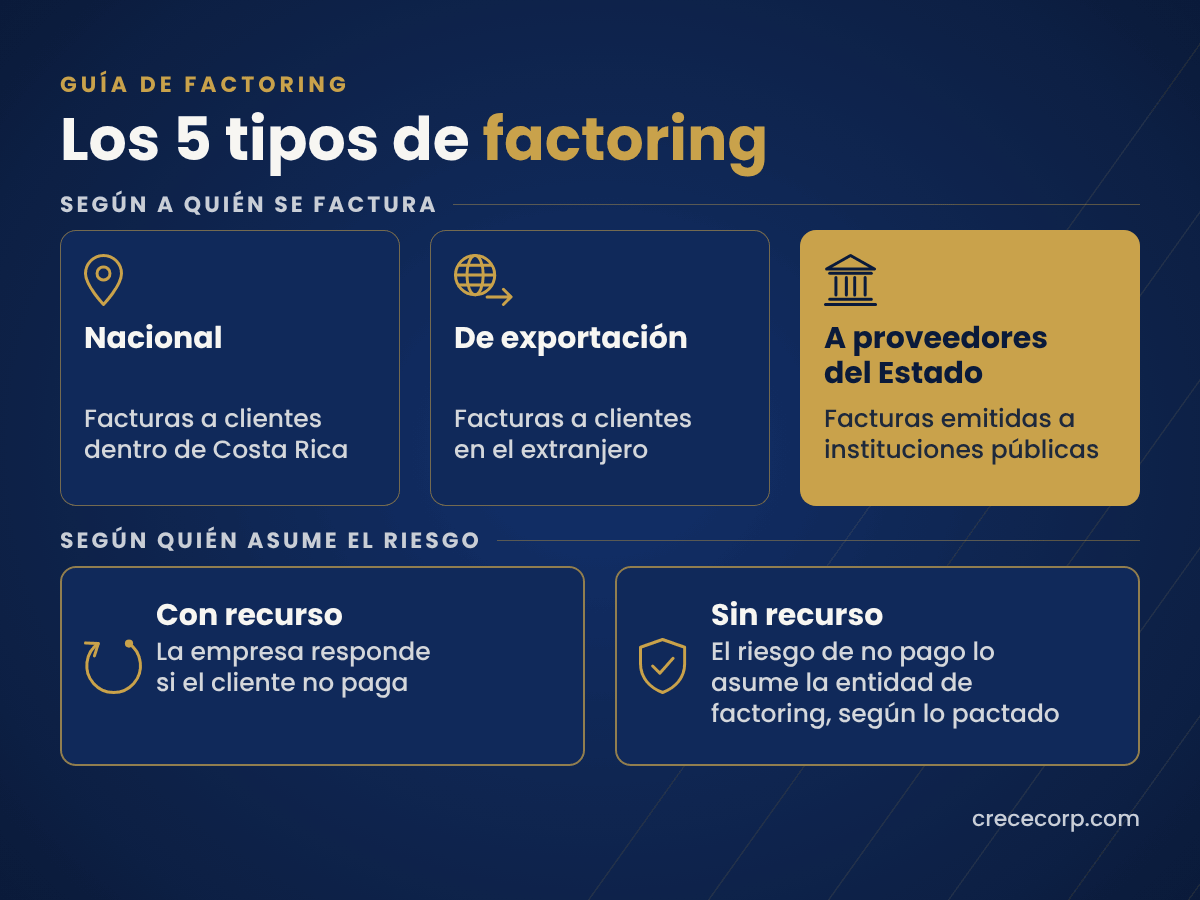
Las modalidades se distinguen según dónde está el cliente y quién asume el riesgo de no pago.
Nacional. Facturas a clientes en Costa Rica; es la modalidad más común.
De exportación. Facturas a clientes en el extranjero, útil cuando los plazos internacionales son largos.
Con recurso. La empresa responde si el cliente no paga, por lo que suele costar menos.
Sin recurso. El riesgo lo asume la entidad de factoreo, a cambio de un costo algo mayor.
A proveedores del Estado. Facturas a instituciones públicas, solventes pero con plazos de pago largos.
¿Cómo elegir una empresa de factoring o factoreo?
- Inscripción ante SUGEF. Las empresas de factoring deben inscribirse conforme a la Ley 7786. CRECE cuenta con esa inscripción desde 2019.
- Transparencia de costos. Pida una cotización por escrito con el aforo, la tasa de descuento, las comisiones y el monto neto que recibirá.
- Velocidad real. Pregunte cuánto tarda el desembolso desde que entrega la documentación completa.
- Trato con sus clientes. La entidad de factoring se comunicará con ellos; conviene que lo haga con profesionalismo.
- Acompañamiento. Una buena relación de largo plazo incluye asesoría sobre el flujo de caja, además del adelanto.
Preguntas Frecuentes
- ¿El factoring afecta mi relación con el cliente? Normalmente no. La cesión de facturas es una práctica común entre empresas, y el cliente solo cambia la cuenta a la que paga.
- ¿Necesito garantías? El respaldo principal es la factura. La entidad puede solicitar documentación de la empresa y estados financieros.
- ¿Cuánto tarda en llegar el dinero? Depende de la entidad y de que la documentación esté completa. Por lo general, se habla de días y no de semanas.
- ¿Debo ceder todas mis facturas? No. Usted decide qué facturas presentar y en qué momento.
Convierta sus ventas a crédito en liquidez
Si su empresa vende a crédito y espera semanas para cobrar, en CRECE podemos evaluar sus facturas y explicarle con claridad cuánto recibiría y en qué plazo. Escribanos a nuestro Whatsapp: 8587-5000
Lecturas relacionadas: Prefactoring: cómo financiar una orden de compra sin descapitalizar su empresa · Capital de trabajo: cinco señales de que su empresa necesita fortalecerlo